IVUS(血管内超声),堪称国产替代浪潮中难啃的一块硬骨头。
这个由波士顿科学、飞利浦两大巨头主导了近三十年的市场,技术壁垒高、临床黏性极强,国产厂商连“上牌桌”的资格都曾遥不可及。直到2022年,第一批国产IVUS产品才获批上市。
然而,就是这块硬骨头,如今正被国产力量撕开一道越来越大的裂口:大规模商业化仅三年,国产产品就已拿下超过20%的市场份额。
这道裂口还在加速扩张,最新的财报季数据给出了最直观的印证。
国产阵营正在集体狂奔。北芯生命三季报显示,公司前三季度实现营业收入约5.83亿元,同比增长43.29%;归母净利润约1.33亿元,同比增长69.77%;扣非净利润约1.19亿元,同比增长79.12%——利润增速几乎两倍于收入增速,规模效应开始兑现。
另一家企业开立医疗的IVUS业务表现也很猛:其IVUS业务2023年才启动商业化,2026年上半年收入增速超过120%,Q3单季同比增长约60%;自去年下半年放量以来,前三季度累计植入量已超4万根、超越上年全年,近几个月月均植入5000余根,全年有望冲击6万根。
在医疗器械整体增速放缓的当下,IVUS作为高端介入类血管耗材,成为少数国产企业保持高速增长的赛道,这说明市场远未到零和博弈的时刻,渗透率的抬升正在把蛋糕做大。
那么,IVUS这块硬骨头究竟“硬”在哪里?国产厂商又是如何在三年之内,把这道看似密不透风的铁幕撕开一道口子的?
IVUS系统为什么是难啃的硬骨头
血管内超声(IVUS)是一种基于导管技术和超声成像技术发展而来的血管内成像手段。它通过将微型超声换能器送入血管腔内并进行360°扫描,实现对血管结构的超声成像。IVUS能够实时显示血管壁病变的形态、性质及分布,通过测量管腔直径和横截面积精准评估血管狭窄程度;同时可辨认钙化、纤维化、脂质等病变,发现冠脉造影难以显示的血管内病变,还能识别血栓、支架、导丝等血管内组织和器械。
全球 IVUS 市场呈现出高度集中、专利壁垒森严的格局。飞利浦(Philips/Volcano)与波士顿科学(Boston Scientific)已在这一赛道深耕数十年,主导着全球市场。值得注意的是,两家企业走了不同的技术路线——波士顿科学采用机械旋转式,飞利浦则采用电子相控阵。聚焦国内市场,2021年波士顿科学市占率达68.6%,飞利浦(火山)为31.4%。
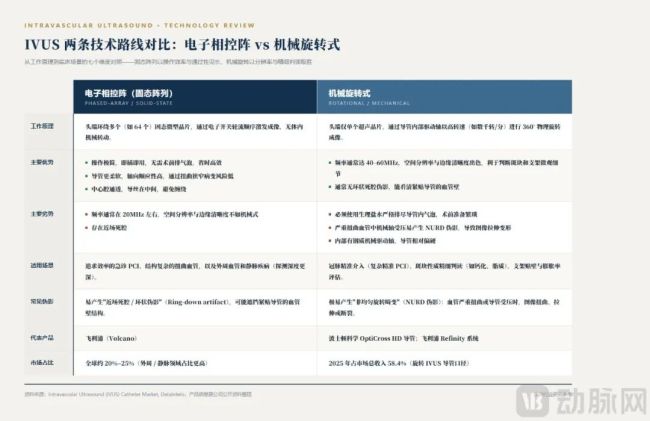
与支架、球囊等早已实现国产化的产品不同,IVUS的国产化起步要晚得多,直到2022年才有第一批国产产品获批,北芯生命、恒宇医疗、开立医疗、全景恒升等国产品牌开始逐步切入市场。这一迟滞有其产业特性,与IVUS系统的特殊性密切相关:其产品形态是“高端影像系统+一次性导管”,研发生产需突破高频换能器、信号与图像算法、导管设计与生产等多重技术壁垒,技术链条长、工艺要求高。
从硬件层面看,决定IVUS系统性能的核心零部件,如ASIC芯片、高频超声换能器,长期依赖海外供应。其中高频信号处理环节过去主要依靠进口ASIC芯片,而国产FPGA芯片性能一度难以满足要求,不少国内企业因此选择自研ASIC以补齐短板。随着近年来国内企业的持续投入,这一硬件层面的壁垒已逐步被突破。
然而,真正考验国产产品的,并不只是硬件本身。一位投资人在接受动脉网采访时指出,硬件差距缩小之后,IVUS诊断系统的关键差距正转向临床使用体验,具体体现在图像质量、产品运行稳定性,以及医生在实际操作中的感受与认可度上。这类能力的建立,需要企业结合大量临床场景,针对不同成像部位逐一完成图像优化,本质上是一种与临床深度绑定的经验积累。
正如一位业内人士所评价的:“硬件可以在几年内追平,但临床使用体验的打磨,往往更难在短时间内完成超越。”
国产速度战,三年拿下20%市场份额
在这个壁垒较高的市场,国产产品商业化的速度堪称惊艳。
2022年,北芯生命、恒宇医疗、开立医疗、全景恒升的IVUS产品相继获批上市,国产阵营正式登上牌桌。而真正改写竞争格局的变量,来得比所有人预期都快——集采。
国产获批仅一年左右,IVUS就被纳入集采视野。2023年8月,多省市发布《关于开展冠脉血管内超声诊断导管历史采购数据填报等工作的通知》,首次宣布组织开展冠脉血管内超声诊断导管集中带量采购;2023至2024年,IVUS相继进入省际联盟集采,销售价格与终端价格双双下探,部分产品从上万元降至4000元左右。
价格虽然腰斩,市场却被做大了。集采降价直接推高了IVUS在PCI手术中的渗透率:中国冠脉IVUS耗材使用量从2022年的约32.28万根,增至2023年的36.81万根、2024年的55.37万根,集采落地后的放量曲线陡然抬升。渗透率的变化更为直观——据北芯生命招股书及公告,2021年中国IVUS在PCI手术中的渗透率仅为15.4%;而到2026年,业内人士估计这一数字已突破30%。五年翻倍,集采正是那条最陡的爬坡段。
国产厂商是集采周期中最直接的受益者。对它们而言,集采不只是降价,更是一张快速入院的通行证——借中标之机,国产IVUS在极短时间内完成了大规模医院覆盖,用三年时间走完了进口厂商十几年的道路。
拉长周期看,IVUS的增长故事还远未讲完,驱动力至少来自三个层面。
其一,PCI手术量本身还有翻倍空间。2025年国内PCI手术量已超过200万例,但百万人口PCI手术量仅为美国、日本的一半左右。基数的持续扩张,将不断牵引精准与复杂PCI产品的需求。
其二,渗透率的抬升远未触顶。尽管增速可观,但与全球发达国家相比,国内PCI手术中的IVUS渗透率仍处于较低水平,国内IVUS渗透率的提升空间清晰可见。
其三,临床指南的升级为行业注入了最确定的变量。北芯生命在业绩交流会中特别提到:2025年,IVUS首次被纳入美国ACC/AHA临床指南的IA级最高等级推荐——这是IVUS领域具有里程碑意义的事件。过去一年,美国、欧洲市场的IVUS增长均已明显提速,而这一临床共识的强化,同样会成为中国IVUS持续增长的核心驱动。
三重力量叠加之下,国内IVUS市场空间还有望进一步扩大。
IVUS第二增长曲线
国内市场的天花板还很远,但国产厂商的目光已经投向了更大的盘子——出海。
国产IVUS已在海外实现规模化收入。2026年上半年,北芯生命海外收入达8327.82万元,同比增长79.37%,占总营收的比重提升至21.57%,产品覆盖全球60多个国家和地区。作为国产心血管介入器械出海的代表,北芯自主研发的IVUS系统是国内首个获NMPA批准的高清高速国产IVUS,也是首个获得欧盟认证的国产IVUS;近期公司又进一步拿下韩国市场准入,产品相继进入德国、英国、瑞士等发达国家的顶尖心脏中心。2026年以来,以IVUS为先锋的国产心血管介入器械出海进程明显提速,国产厂商正加速从“国产替代”迈向“全球竞争”。
出海之外,适应症的横向拓展正在打开第二增长曲线——外周介入精准诊疗已经起步。
外周介入是 IVUS 全球第二大应用领域且增速最快,根据Dataintelo 报告:2025年占全球 IVUS 导管收入22.4%(约2.69亿美元),预测期(2026–2034)CAGR 8.6%,高于市场整体(7.5%)和冠脉介入(7.3%)。
在国内,外周介入IVUS系统同样前景可观。目前国内外周介入手术量约为每年30万—40万台。据弗若斯特沙利文数据,中国外周介入行业仍处于发展初期,预计到2030年市场规模将突破300亿元人民币,年均复合增长率维持在20%左右。
但从治疗手段看,IVUS在下肢动脉腔内治疗中的应用尚不普遍,普及程度明显落后于欧美;随着精准诊疗理念的渗透,IVUS在外周介入领域的应用渗透率有望持续提升,为行业打开可观的增量空间。
不过,外周介入IVUS系统并非简单地复制冠脉介入IVUS系统。IVUS在冠脉介入领域已常规应用30余年,却迟迟未在外周血管普及,其核心瓶颈在于:外周血管路径长、迂曲钙化重、管腔大,狭窄闭塞段较长,因此对导管的耐用性以及更长工作长度下的可推送性提出了更高要求。
例如,外周血管直径更粗,若直接沿用冠脉主流的旋转式导管,IVUS会因成像深度有限而难以显示完整管腔,且在迂曲解剖中容易产生非均匀旋转失真(NURD伪影)。正因如此,外周介入以相控阵导管为主。但传统20MHz相控阵外周IVUS虽能覆盖更大管腔,轴向分辨率却偏低,管腔细节辨识力不足,制约了对管腔结构和细微病变的准确识别与分析,进而影响临床决策的精确性。
国产企业正在尝试用更多创新产品打开外周介入IVUS市场。国产外周 IVUS 产品正密集获批。近期,北芯生命 TrueVision 18™外周 IVUS 导管、科塞尔医疗旗下上海百全通医疗自主研发的 K-VisionMax™镜豹™外周血管内超声系统、开立医疗SonoSound® PV.35外周血管内超声诊断导管先后获得国家药品监督管理局批准上市。多款适配外周介入应用场景的创新产品集中落地,标志着国产厂商已开始系统性布局外周这一新兴市场。
从冠脉到外周,从国内到海外,国产IVUS正在完成从“单点突破”到“双线扩张”的跃迁:一端凭借技术与成本优势,在全球市场与国际巨头正面竞争;另一端借助适应症拓展,在国内挖掘尚未开垦的增量需求。天花板依然遥远,而国产厂商已经跑在了扩容曲线的前面——IVUS的中国故事,才刚刚进入加速章节。
跨国企业如何反击
国产厂商扬帆出海的同时,进口巨头并没有退场——他们换了一种打法,在中国市场腹地发起反击。面对国产替代的步步紧逼,以波士顿科学为代表的国际龙头正以“本土化+AI”双轮驱动,把竞争从价格维度拉回技术与生态维度。
本土化是这场反击的第一张牌。波士顿科学已经实现IVUS产品在中国本土化生产。2024年10月波士顿科学临港工厂建成投产后,2026年3月国内首款60MHz高清 IVUS 导管 OptiCross HD 在临港获批并量产。在集采重塑价格体系的当下,本土制造既保住了成本竞争力,也保住了参与集采竞价的入场券。
AI是反击的第二张牌,也是IVUS技术演进公认的方向。竞争的焦点正从“看得更清”转向“读得更准、用得更快”——用算法把专家的读图经验沉淀为标准化能力,已成为头部厂商下一代产品的共同命题。
在这条赛道上,波士顿科学抢先完成了从概念到落地的闭环,更是巩固了其行业龙头地位:2025年6月在华全面上市的AVVIGO+,是美国FDA批准的首款具备AI功能的IVUS系统。其辅助血管评估(ALA)功能可自动完成关键测量步骤,较上一代系统减少62%的操作时间,平均每台手术节省15—20分钟,AI测量结果与心内科专家的一致性超过99%。
这场双向奔赴的竞逐没有输家——当国产与进口在同一张手术台上比拼精度、效率与可及性,最终受益的,是渗透率曲线上每一个被精准治疗覆盖的患者。
(责任编辑:zx0600)
